كيف تحمي مجموعات الادخار النسائية في كينيا التجار من الوقوع في دوامة الديون الرقمية؟
كان الوعد الذي حملته الثورة المالية الرقمية في كينيا بسيطاً: توفير التمويل الفوري بسهولة، وإيصاله مباشرة إلى الهواتف الذكية. وبالنسبة إلى ملايين أصحاب المشروعات متناهية الصغر، شكّلت منصات الإقراض عبر الهواتف المحمولة طوق نجاة غير مسبوق، إذ أتاحت لهم الحصول على التمويل دون الخوض في الإجراءات الورقية المعقدة، أو تقديم الضمانات الكبيرة التي تشترطها البنوك التجارية التقليدية. لكن بعد سنوات من هذا الانتشار الواسع، تحوّل هذا المسار الذي بدا ميسّراً في كثير من الأحيان إلى فخ للديون والاستغلال.
ولفهم التوتر بين الإقراض عبر الهواتف المحمولة والتمويل القائم على المبادرات المجتمعية، من المهم النظر إلى حجم كلا النظامين. فمنذ ظهور المنصات الرائدة مثل "تالا"، التي تأسست في الأصل باسم "إنفينشر"، وقدّمت أساليب غير تقليدية لتقييم الجدارة الائتمانية بالاعتماد على بيانات الهواتف الذكية، شهدت القروض الرقمية متناهية الصغر انتشاراً سريعاً في مختلف أنحاء كينيا.
ووفقاً لمسح الأسر FinAccess الصادر عن البنك المركزي الكيني، تجاوزت نسبة الوصول إلى الخدمات المالية الرسمية 84%، مدفوعة إلى حد كبير بخدمات الأموال عبر الهاتف المحمول والائتمان الرقمي. غير أن هذا التوسع السريع جاء بتكلفة اجتماعية باهظة. فقد أدت أسعار الفائدة اليومية المرتفعة، وفترات السداد القصيرة (التي تتراوح غالباً بين 7 و30 يوماً)، وخوارزميات تقييم المخاطر الآلية التي تتجاهل الظروف الفردية للمقترضين، إلى جانب ممارسات تحصيل الديون الصارمة، إلى جعل صغار التجار عرضة للإدراج في القوائم السلبية لدى مكاتب المعلومات الائتمانية (CRBs)، حتى في حالات التعثر البسيطة عن السداد.
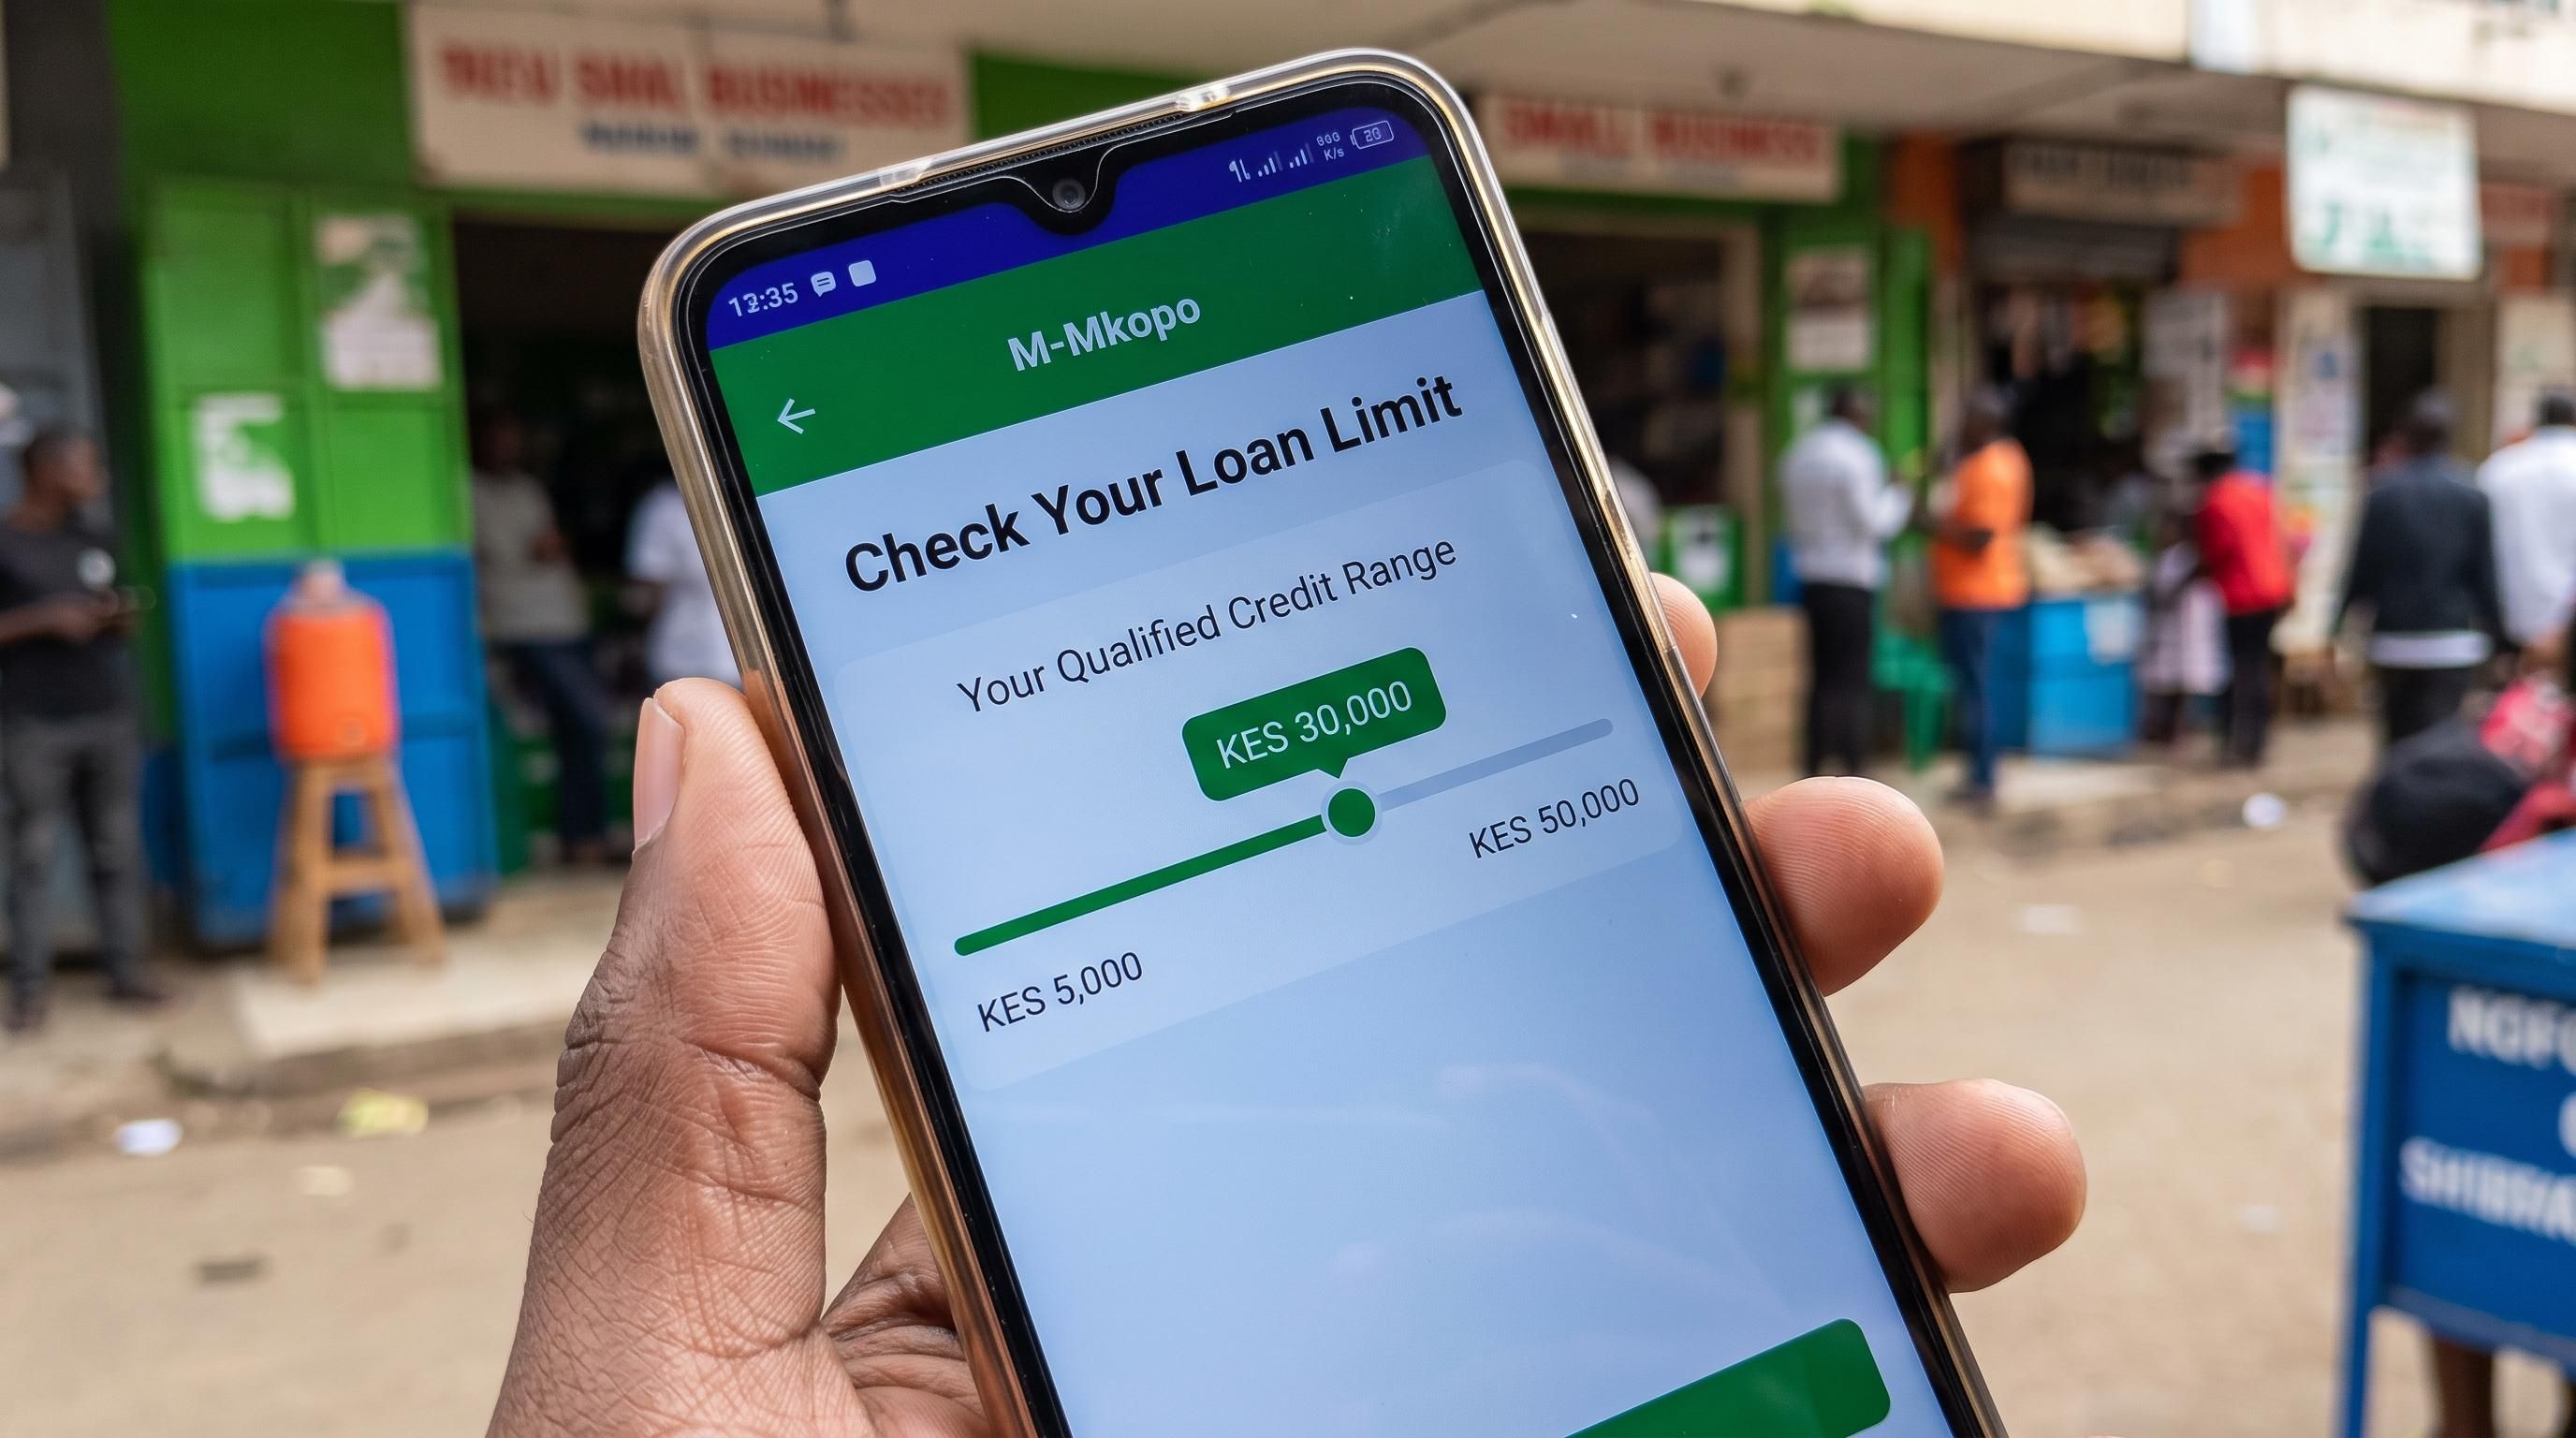
نطاق درجة الائتمان على إحدى منصات القروض عبر الهاتف المحمول. المصدر:
نظامان ماليان متباينان
يبرز تباين واضح في مشهد التمويل الموجّه لصغار المزارعين وأصحاب المشروعات متناهية الصغر في كينيا، بين التمويل الرقمي القائم على الخوارزميات والتمويل التعاوني غير الرسمي. حيث يوفر التمويل الرقمي القائم على الخوارزميات وصولاً فورياً وآلياً إلى الأموال، لكنه غالباً ما يرتبط بأسعار فائدة مرتفعة، وجداول سداد صارمة، وعقوبات قاسية في حالات التعثر، من بينها إدراج المقترضين في القوائم السوداء لدى مكاتب المعلومات الائتمانية (CRBs). في المقابل، يقوم التمويل التعاوني غير الرسمي على الثقة الاجتماعية والمرونة، ويوفر إمكانية الوصول إلى صناديق الطوارئ بقروض منخفضة الفائدة أو دون فوائد، مع ضمان بقاء رأس المال داخل المجتمع المحلي.
وبالتوازي مع موجة التكنولوجيا المالية هذه، يوجد العمود الفقري للمنظومة المالية غير الرسمية في كينيا، والمعروف باسم "الشاما"، وتعود جذور هذه المجموعات إلى تقاليد التكافل والمساعدة المتبادلة التي نشأت بعد الاستقلال، ولا سيما تقليد "هارامبي". وقد تطورت الشاما من حلقات ادخار غير رسمية إلى قوى اقتصادية مؤثرة. ووفقاً لتقديرات الغرفة الوطنية للتجارة والصناعة في كينيا، تعمل أكثر من 300 ألف مجموعة شاما في مختلف أنحاء البلاد، وتدير مجتمعة مئات المليارات من الشلنات سنوياً من خلال المدخرات والاستثمارات العقارية والقروض المجتمعية.
وعلى الرغم من تكثيف الجهات التنظيمية جهودها للقضاء على ممارسات الإقراض الاستغلالية، فإن البنية الأساسية للإقراض القائم على الخوارزميات لا تزال ذات طابع معاملاتي بحت، وغالباً ما تفتقر إلى المرونة والاعتبار للظروف الإنسانية. لكن النساء العاملات في التجارة والمشروعات متناهية الصغر في كينيا لم يقبلن بالبقاء في موقع الضعف، بل يقُدن تحولاً هادئاً. فمن خلال الاستناد إلى الثقة المتبادلة والدعم المالي الجماعي، يعملن على تحويل مجموعات الشاما المحلية إلى شبكات دعم مرنة وسريعة الاستجابة، تساعد عضواتها على التحرر من دوامة الديون الرقمية.
الجمع بين سرعة التمويل الرقمي والثقة الجماعية
من أبرز الحقائق التي تكشفها التجارب على أرض الواقع أن النساء العاملات في التجارة لم يتخلين تماماً عن التمويل الرقمي. بل يتبنين نموذجاً مالياً هجيناً يجمع بين سرعة الحصول على الائتمان الرقمي الرسمي، ومرونة التمويل الجماعي غير الرسمي وقدرته على إدارة المخاطر. ومن خلال حديثها في متجرها النشط بمقاطعة ماشاكوس، تمثل تيريزا مبوفي جيلاً جديداً من التجار الذين يتعاملون مع التمويل الرقمي بوعي واستراتيجية. فعلى خلاف المقترضين الذين يقعون ضحية تراكم الديون، تدير تيريزا حدودها الائتمانية الرقمية بدقة وحذر.
تقول تيريزا، وهي تعيد ترتيب بضاعتها: "كنت أستخدم العديد من منصات الإقراض الرقمي، لكن مع مرور الوقت، أوقفت بعض هذه المنصات إمكانية حصولي على القروض بمجرد تأخري عن موعد سداد ضيق. اليوم، قلّصت عددها إلى منصتين فقط، من بينهما تالا، وأدير تعاملاتي معهما بحرص شديد. فهي مفيدة للغاية في شراء البضائع اليومية بسرعة، وأحرص قدر الإمكان على الحفاظ على سقف ائتماني مرتفع. لكن عندما تضيق السيولة النقدية، لا أقترض من تطبيق آخر لسداد القرض الأول، بل ألجأ إلى مجموعتي الادخارية (الشاما)".
ومن خلال مجموعتها الادخارية، المعروفة باسم مجموعة نساء حاجز الفحم، والتي تضم أكثر من 30 عضوة، تشارك تيريزا وبقية التاجرات في نظام ادخار تناوبي يُعرف محلياً باسم "إيتيكا"، أو نظام "الدور". حيث تساهم العضوات أسبوعياً بمبلغ ثابت، ثم يُمنح إجمالي المبلغ المجمّع لإحدى العضوات بالتناوب.
وتوضح تيريزا: "عندما أرى أن موعد سداد القرض الرقمي يقترب، وأدرك أن مبيعاتي لن تكفي لتغطيته في الوقت المحدد، لا أشعر بالذعر. كل ما أفعله هو أن أطلب من أختي في الشاما، التي يحين دورها في استلام المبلغ التالي، أن نتبادل الأدوار. أحصل على المبلغ مبكراً، وأسدد قرضي الرقمي، وأحافظ على سجلي الائتماني خالياً من التعثر، ثم أردّ المبلغ لأختي في الشاما عندما يحين دوري في الاستلام".
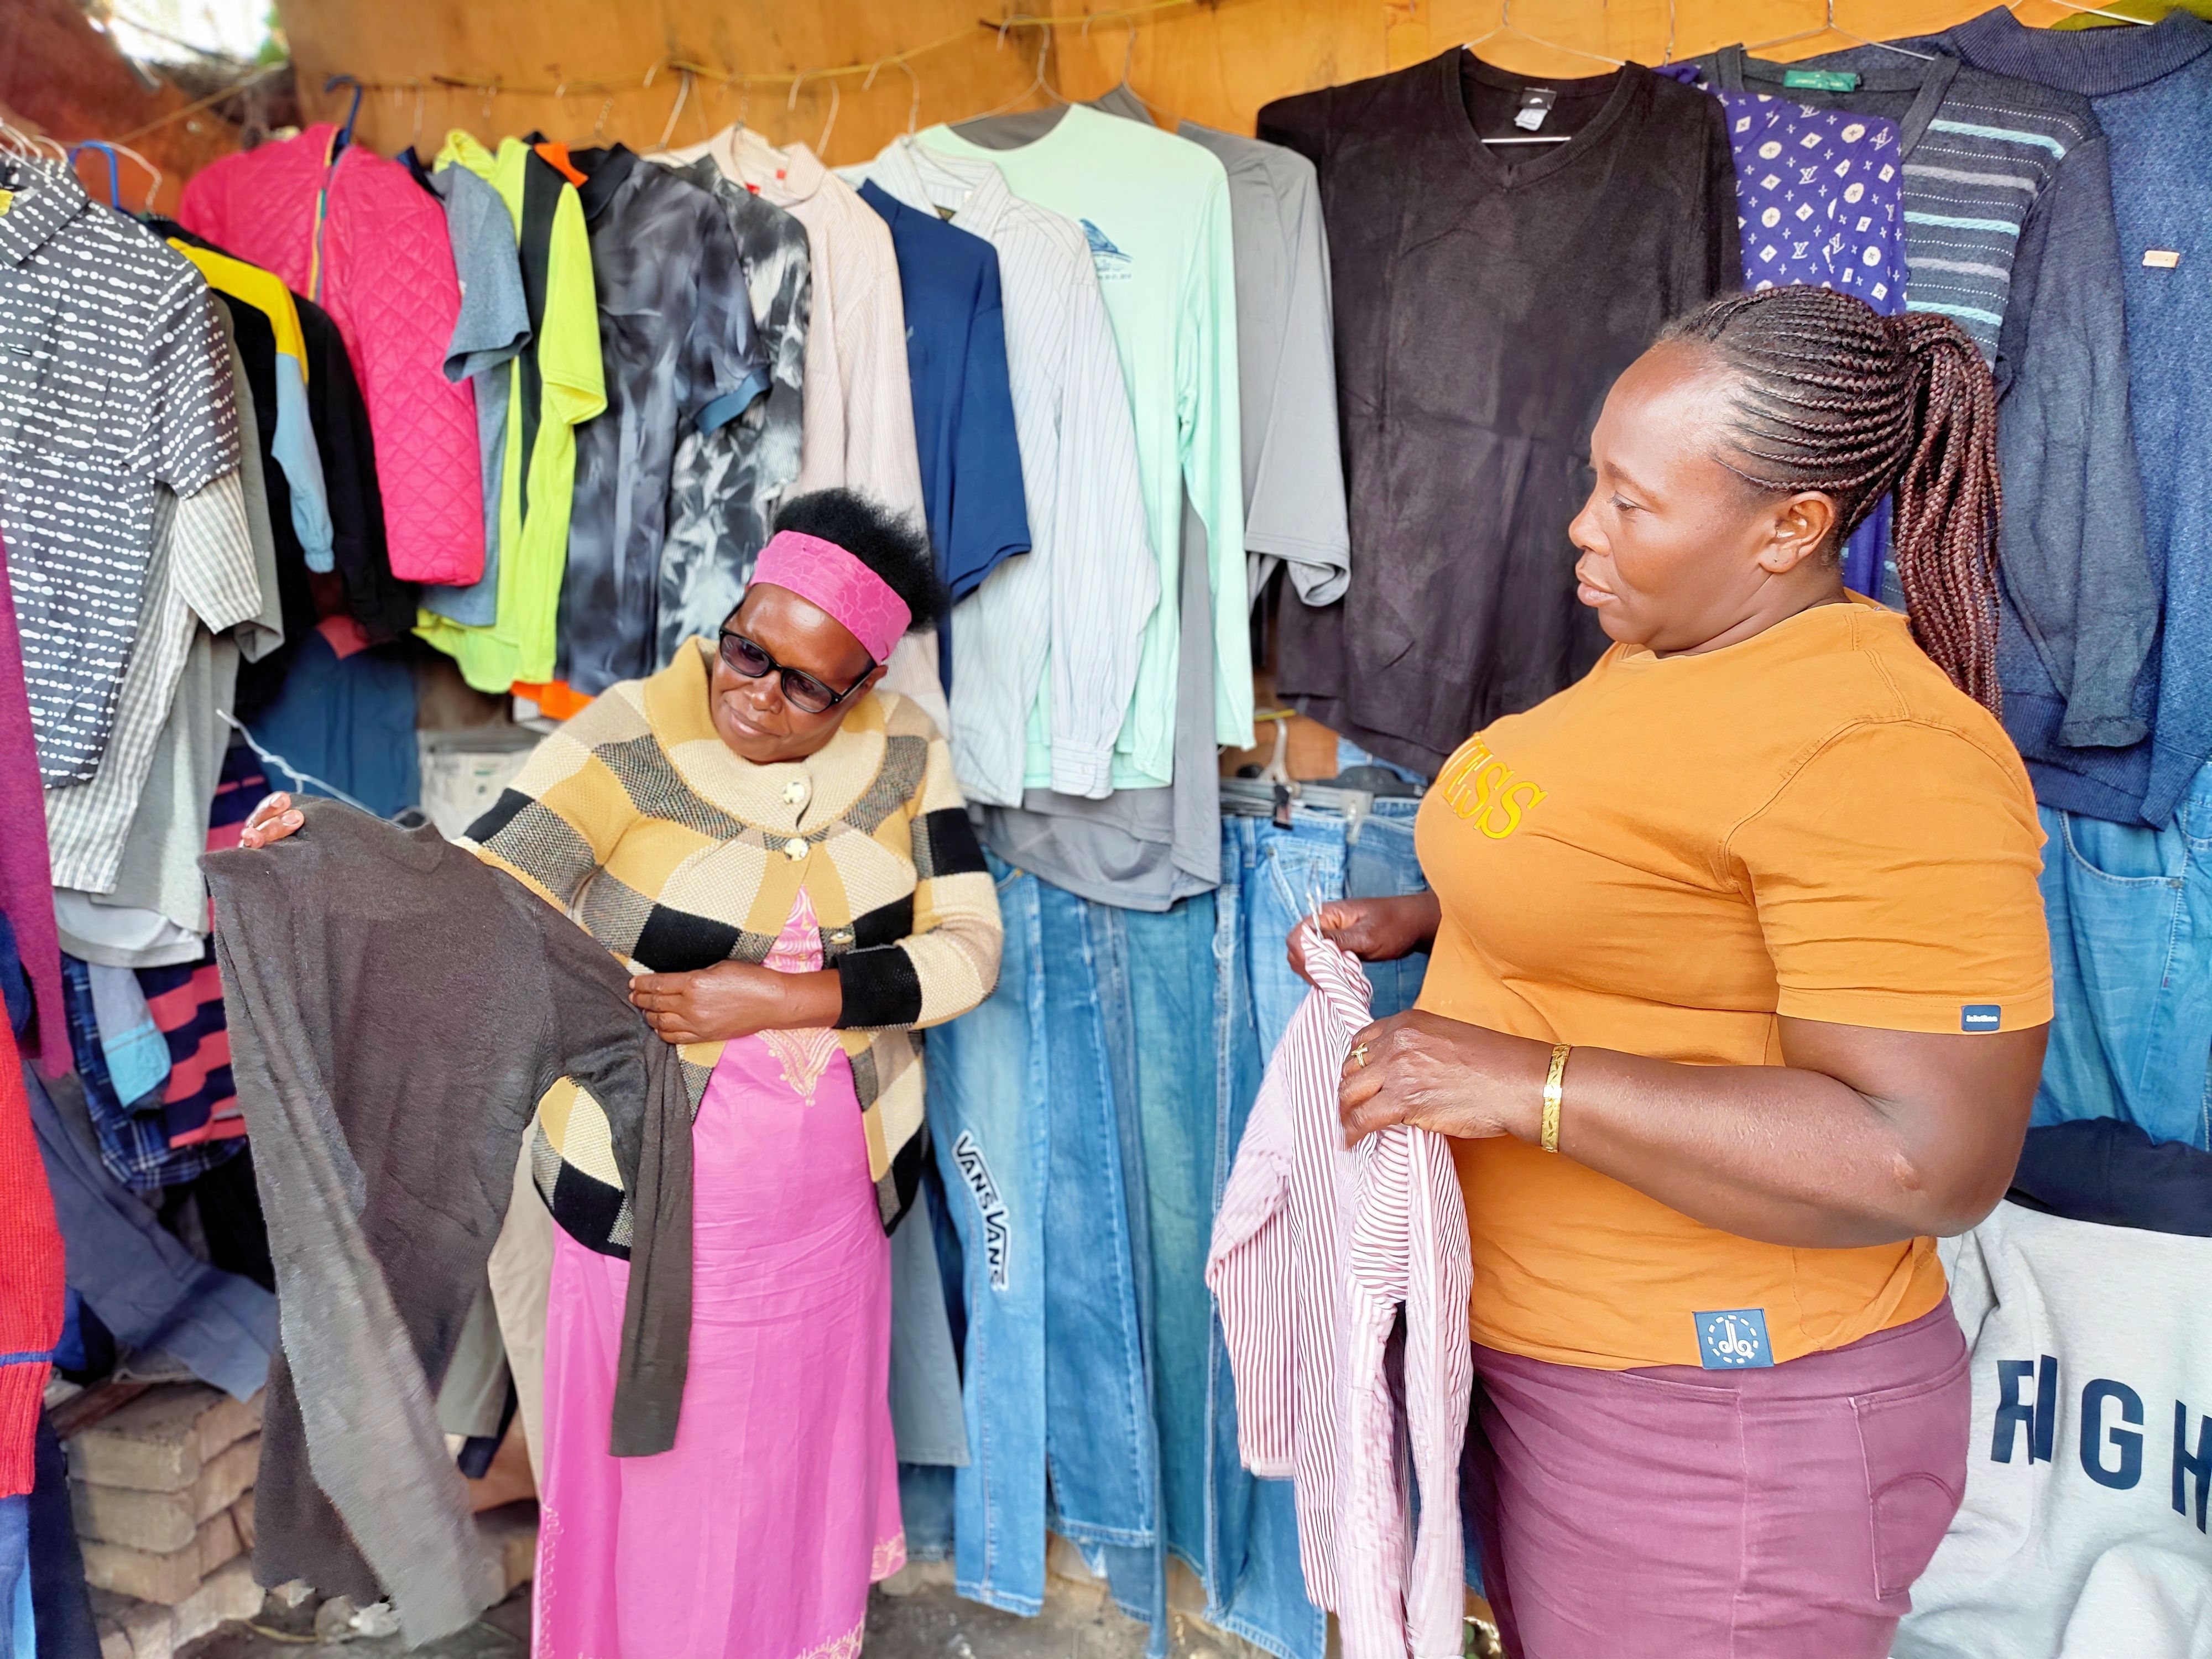
تيريزا مبوفي (يمين) تساعد زبونة في متجرها بمقاطعة ماشاكوس. المصدر:
نظام الادخار التناوبي مقابل نظام التمويل الجماعي
لفهم كيفية عمل هذه الأنظمة، من المهم التمييز بين الآليتين الرئيسيتين اللتين يقوم عليهما التمويل المجتمعي.
1. نظام الادخار التناوبي (إيتيكا): الذي يركز بصورة أساسية على تدوير السيولة النقدية بين العضوات. إذ تدفع كل عضوة مساهمة ثابتة في كل اجتماع، وتحصل إحداهن على كامل المبلغ المجمّع بالتناوب. ويعمل هذا النظام دون فوائد، ويوفر سيولة نقدية فورية لتمويل المشتريات المخطط لها أو سداد الديون بصورة استراتيجية.
2. نظام التمويل الجماعي: يركز على تنمية رأس المال وتوسيع فرص الحصول على التمويل. إذ تضع العضوات مدخراتهن فعلياً على الطاولة خلال الاجتماعات. ويُستخدم المبلغ المتراكم لإقراض العضوات فوراً، من خلال قروض قصيرة أو طويلة الأجل بفوائد منخفضة. وبدلاً من ذهاب الفوائد المدفوعة إلى بنك أو جهة خارجية، تعود هذه الأموال إلى الصندوق الجماعي، لتُوزّع لاحقاً على العضوات في صورة أرباح سنوية.
ويوضح سولومون، ممثل الشؤون المؤسسية في منظمة JOYWO: "من خلال إضفاء الطابع الرسمي على هيكل مجموعات الشاما، مع الحفاظ على جوهرها التعاوني، ندعم مئات الآلاف من النساء. ويتجاوز هذا النموذج عوائق الضمانات التقليدية، ويضمن بقاء الفوائد المدفوعة داخل المجتمع المحلي، بما يسهم في بناء ثروة جماعية".
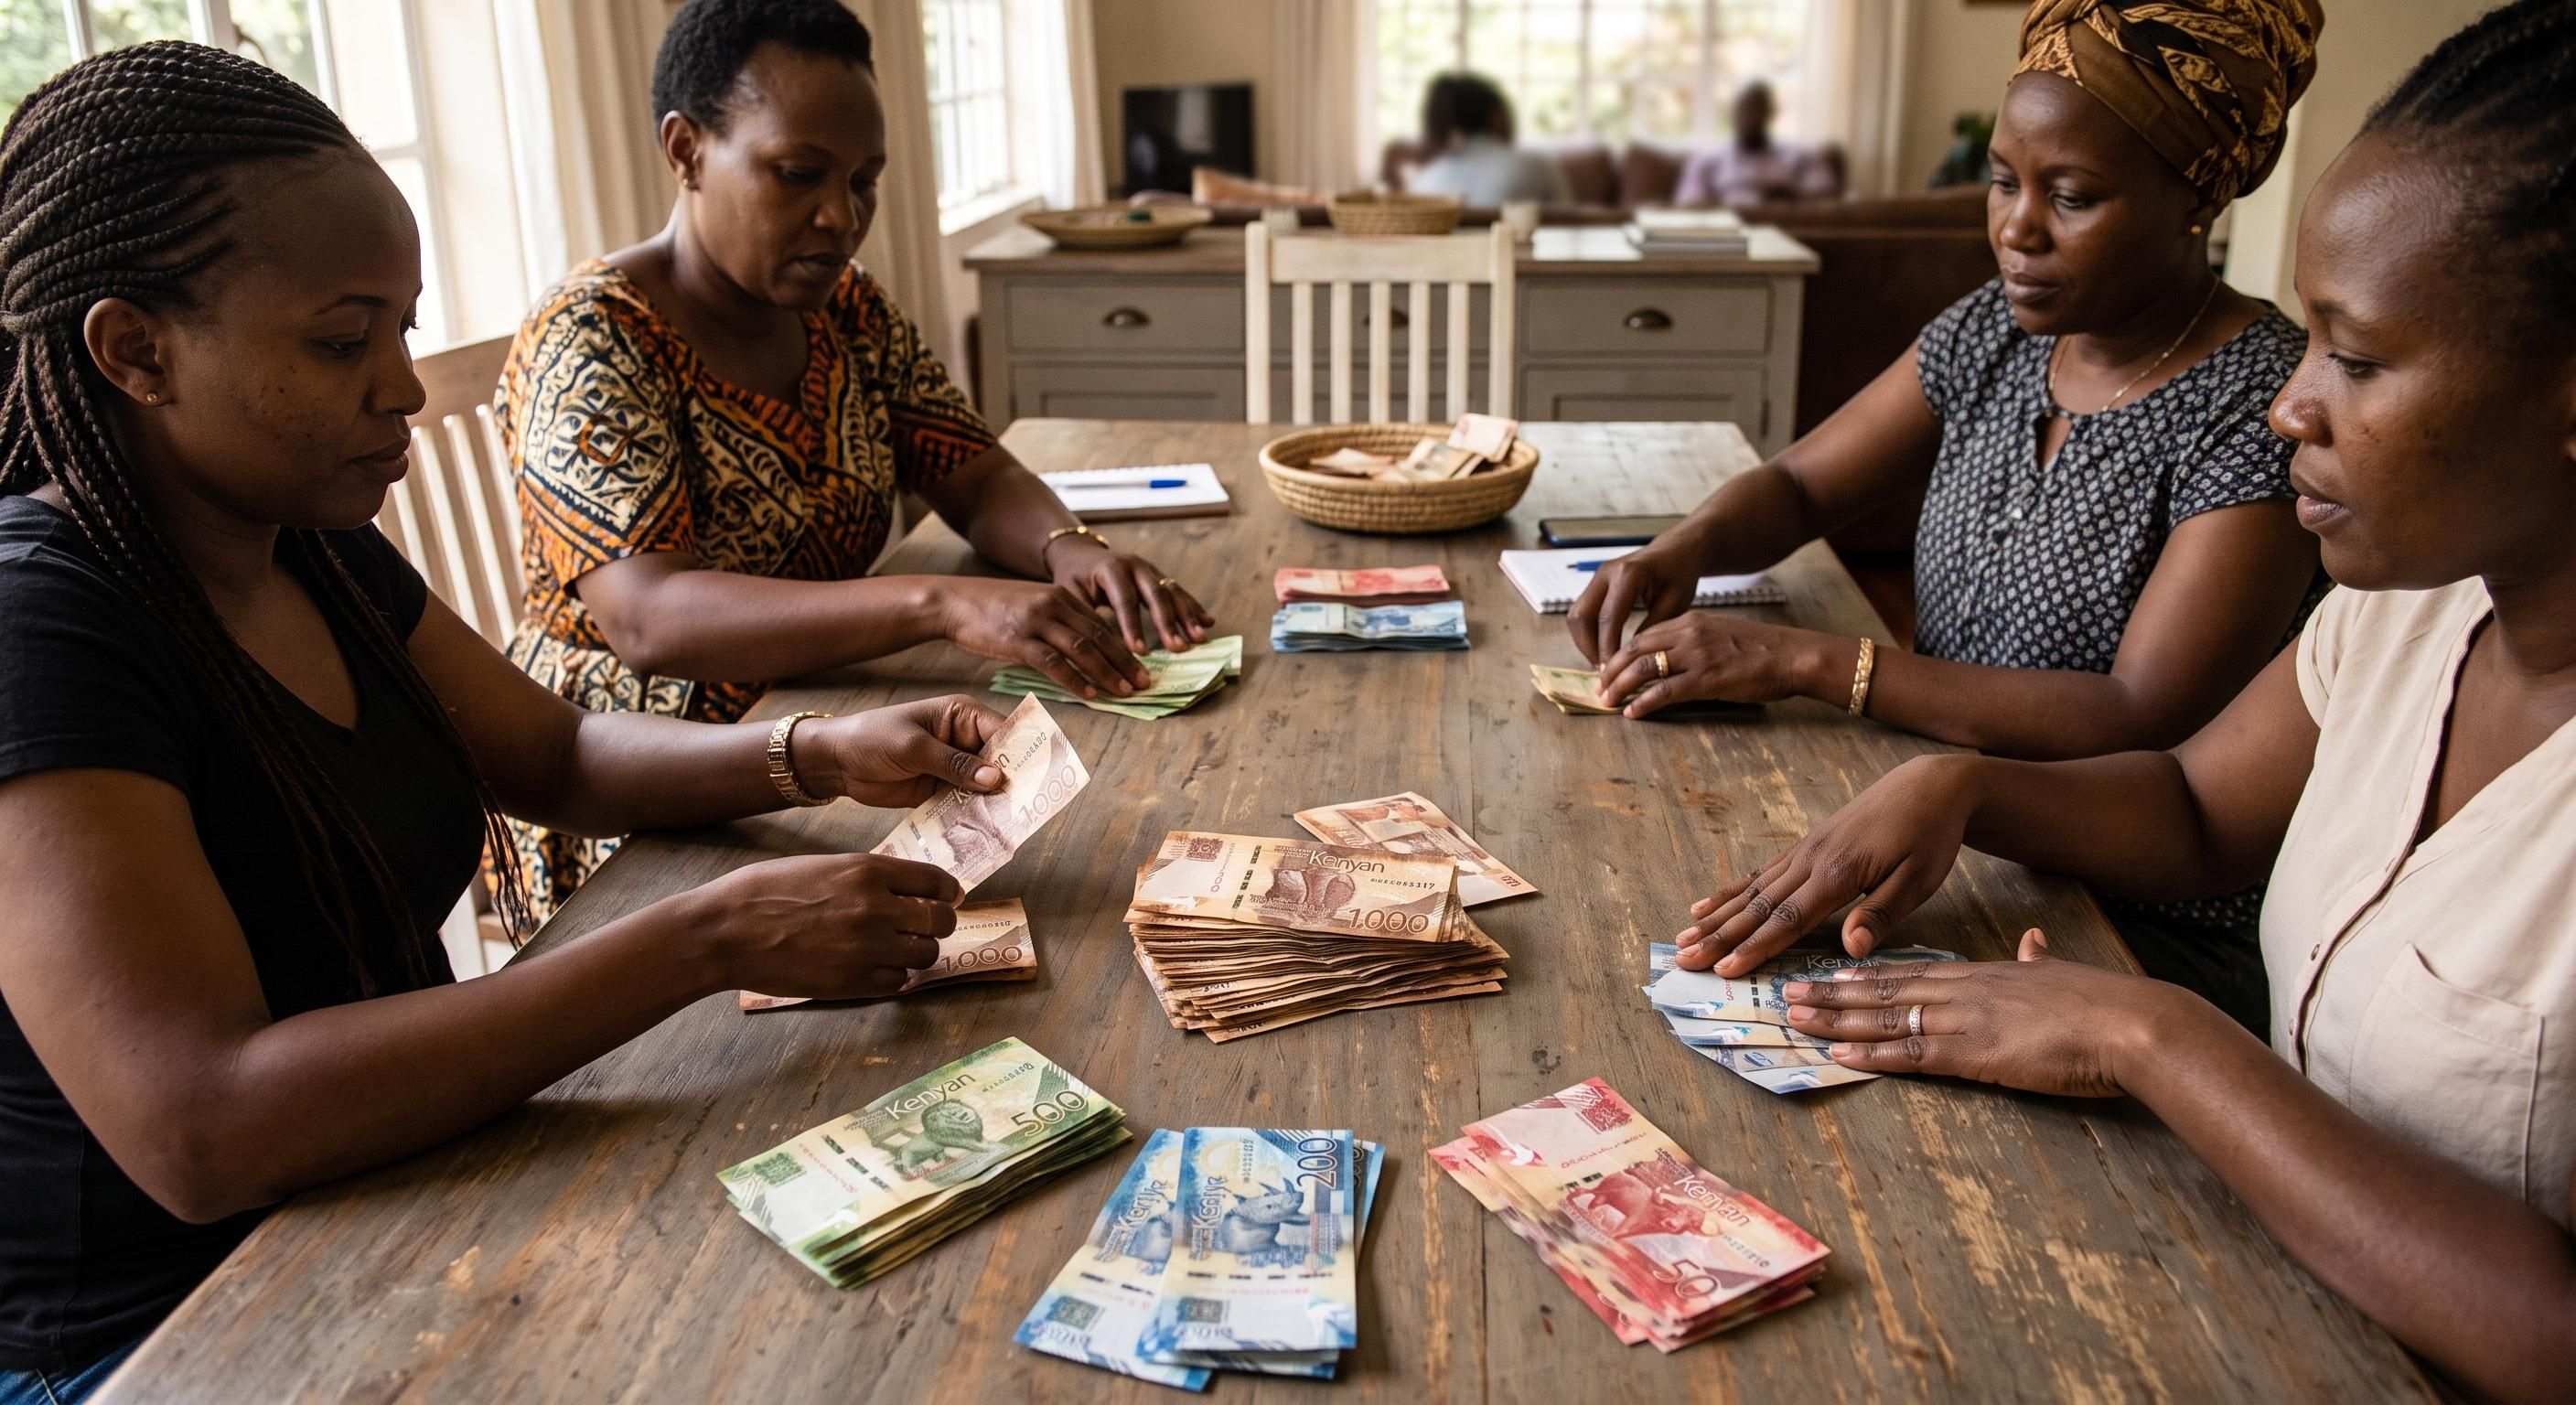
الصندوق الجماعي الذي تودع فيه العضوات مدخراتهن خلال الاجتماعات، لتُوزّع لاحقاً كأرباح سنوية. المصدر:
لماذا يغيب البُعد الإنساني عن التكنولوجيا المالية؟
يشير محللون ماليون واقتصاديون متخصصون في التنمية إلى أن الاعتماد على مجموعات الشاما يكشف عن أوجه قصور جوهرية في أنظمة الإقراض القائمة على الخوارزميات.
حيث يقول والتر ماوندو، وهو اقتصادي مقيم في نيروبي: "تقيّم خوارزميات الائتمان الرقمي المخاطر بالاعتماد على بيانات تاريخية ثابتة، مثل مشتريات رصيد الهاتف، وتحويلات الأموال عبر الهاتف المحمول، ومعدل وتيرة المعاملات. لكن ما تعجز الخوارزميات عن قياسه هو الضمان الاجتماعي المتغير والظروف الإنسانية للمقترضين. فالآلة لا تستطيع التمييز بين شخص يتعمد التخلف عن السداد وتاجر موثوق يواجه حالة طارئة مؤقتة، مثل حريق في السوق أو فاتورة علاج في المستشفى. وتنجح مجموعات الشاما تحديداً لأنها تقيّم المخاطر بالاستناد إلى العلاقات الإنسانية والتعاطف والمرونة في التفاوض".
وعلى الرغم من أن تطبيقات الإقراض الرقمي توفر نطاقاً واسعاً من الخدمات وسهولة لا تضاهى، فإن متخصصين مثل ماوندو يقرّون بأن ارتفاع معدلات التعثر عن السداد وممارسات تحصيل الديون الصارمة تقوّض ثقة المستخدمين. ويعكس التوجه الحالي للصناعة محاولات للانتقال نحو آليات أكثر مرونة في تحصيل الديون، وتطوير منتجات إقراض جماعي متكاملة تستلهم مبادئها مباشرة من نماذج التمويل المجتمعي.
السياسات والتنظيم: التقدم والثغرات المتبقية
شهد مشهد سياسات الإقراض الرقمي في كينيا تطوراً كبيراً. ففي أعقاب استياء عام إزاء أسعار الفائدة المفرطة وانتهاكات خصوصية البيانات —بما في ذلك حالات قام فيها المقرضون بالوصول إلى قوائم جهات الاتصال الخاصة بالمقترضين لإرسال رسائل إلى أقاربهم — أصدرت الجهات التنظيمية "لوائح البنك المركزي الكيني (لمقدمي الائتمان الرقمي)".
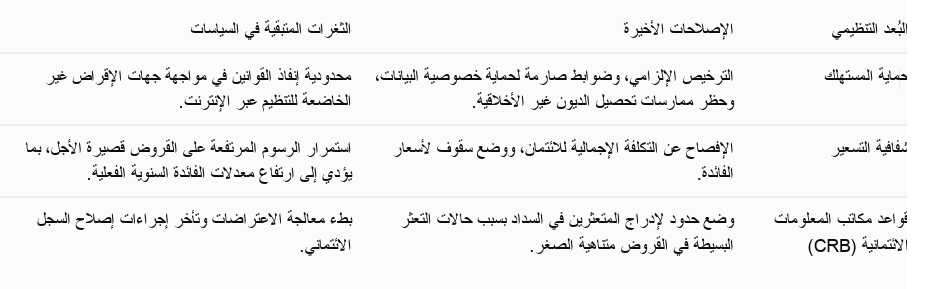
على الرغم من هذه الخطوات القانونية المتقدمة، لا تزال هناك ثغرات في السياسات. فلا تزال النماذج الخوارزمية عاجزة عن تقديم حلول مرنة ومخصصة لإعادة جدولة الالتزامات المالية بما يتناسب مع حالات الطوارئ الشخصية. وهذه الصرامة الهيكلية تحديداً هي الفجوة التي تواصل أنظمة التمويل المجتمعي سدّها.
محدودية نموذج الشاما
على الرغم من أن مجموعات الشاما توفر شبكة أمان مالي مهمة، فإن النظرة الموضوعية تكشف أنها ليست حلاً سحرياً، نظراً لعدد من القيود التشغيلية المتأصلة فيها. فهي تعتمد بدرجة كبيرة على التماسك الاجتماعي والثقة المتبادلة بين الأفراد، ما يعني أن مشكلات مثل الاحتيال أو الخلافات القيادية أو تعثّر عدة أعضاء عن السداد بشكل غير متوقع، قد تؤدي إلى اضطراب النظام بأكمله.
علاوة على ذلك، تفرض هذه المجموعات حواجز تحول دون انضمام الجميع إليها، إذ لا تتاح خدماتها بالقدر نفسه للجميع. فغالباً ما يواجه القادمون الجدد والمهاجرون والأفراد الذين يفتقرون إلى شبكات اجتماعية محلية قوية صعوبة في الانضمام إلى المجموعات القائمة، التي تقوم عضويتها على مستويات عالية من الثقة المتبادلة.
وبالنسبة للتاجرات اللواتي يتعاملن مع كلا النظامين، توجد حدود واضحة تفصل بين القروض عبر الهاتف المحمول والصناديق المجتمعية. فقد تمكنت فيوليت واويرا، وهي تاجرة مواد غذائية، من بناء حد ائتماني عبر خدمات الهاتف المحمول يتجاوز 50 ألف شلن كيني، ما يتيح لها شراء مخزون من البضائع بالجملة في أي وقت. ومع ذلك، تحرص واويرا على تخصيص مدخراتها في مجموعة الشاما لحالات الطوارئ الشخصية وشبكات الأمان المالي.
وتوضح واويرا ذلك قائلة: "صندوق الشاما هو شبكة الأمان الخاصة بي، لكنني لا أستخدمه للحصول على قروض تجارية عشوائية أو غير ضرورية. أدير عملياتي اليومية باستخدام السيولة النقدية المتاحة أو الائتمان الرقمي، لكن عندما أواجه حالات طوارئ حقيقية، مثل تلف البضائع أو وفاة أحد أفراد الأسرة، فإنني ألجأ إلى الشاما. فالمُقرض الرقمي يطالب باسترداد أمواله بغض النظر عما قد يتعرض له الشخص من خسائر. أما أموال الطوارئ في صندوق الشاما، فتُصرف بتفهّم وتعاطف، وهي مصممة خصيصاً لمساعدة إحدى الأخوات على استعادة توازنها والوقوف على قدميها من جديد".
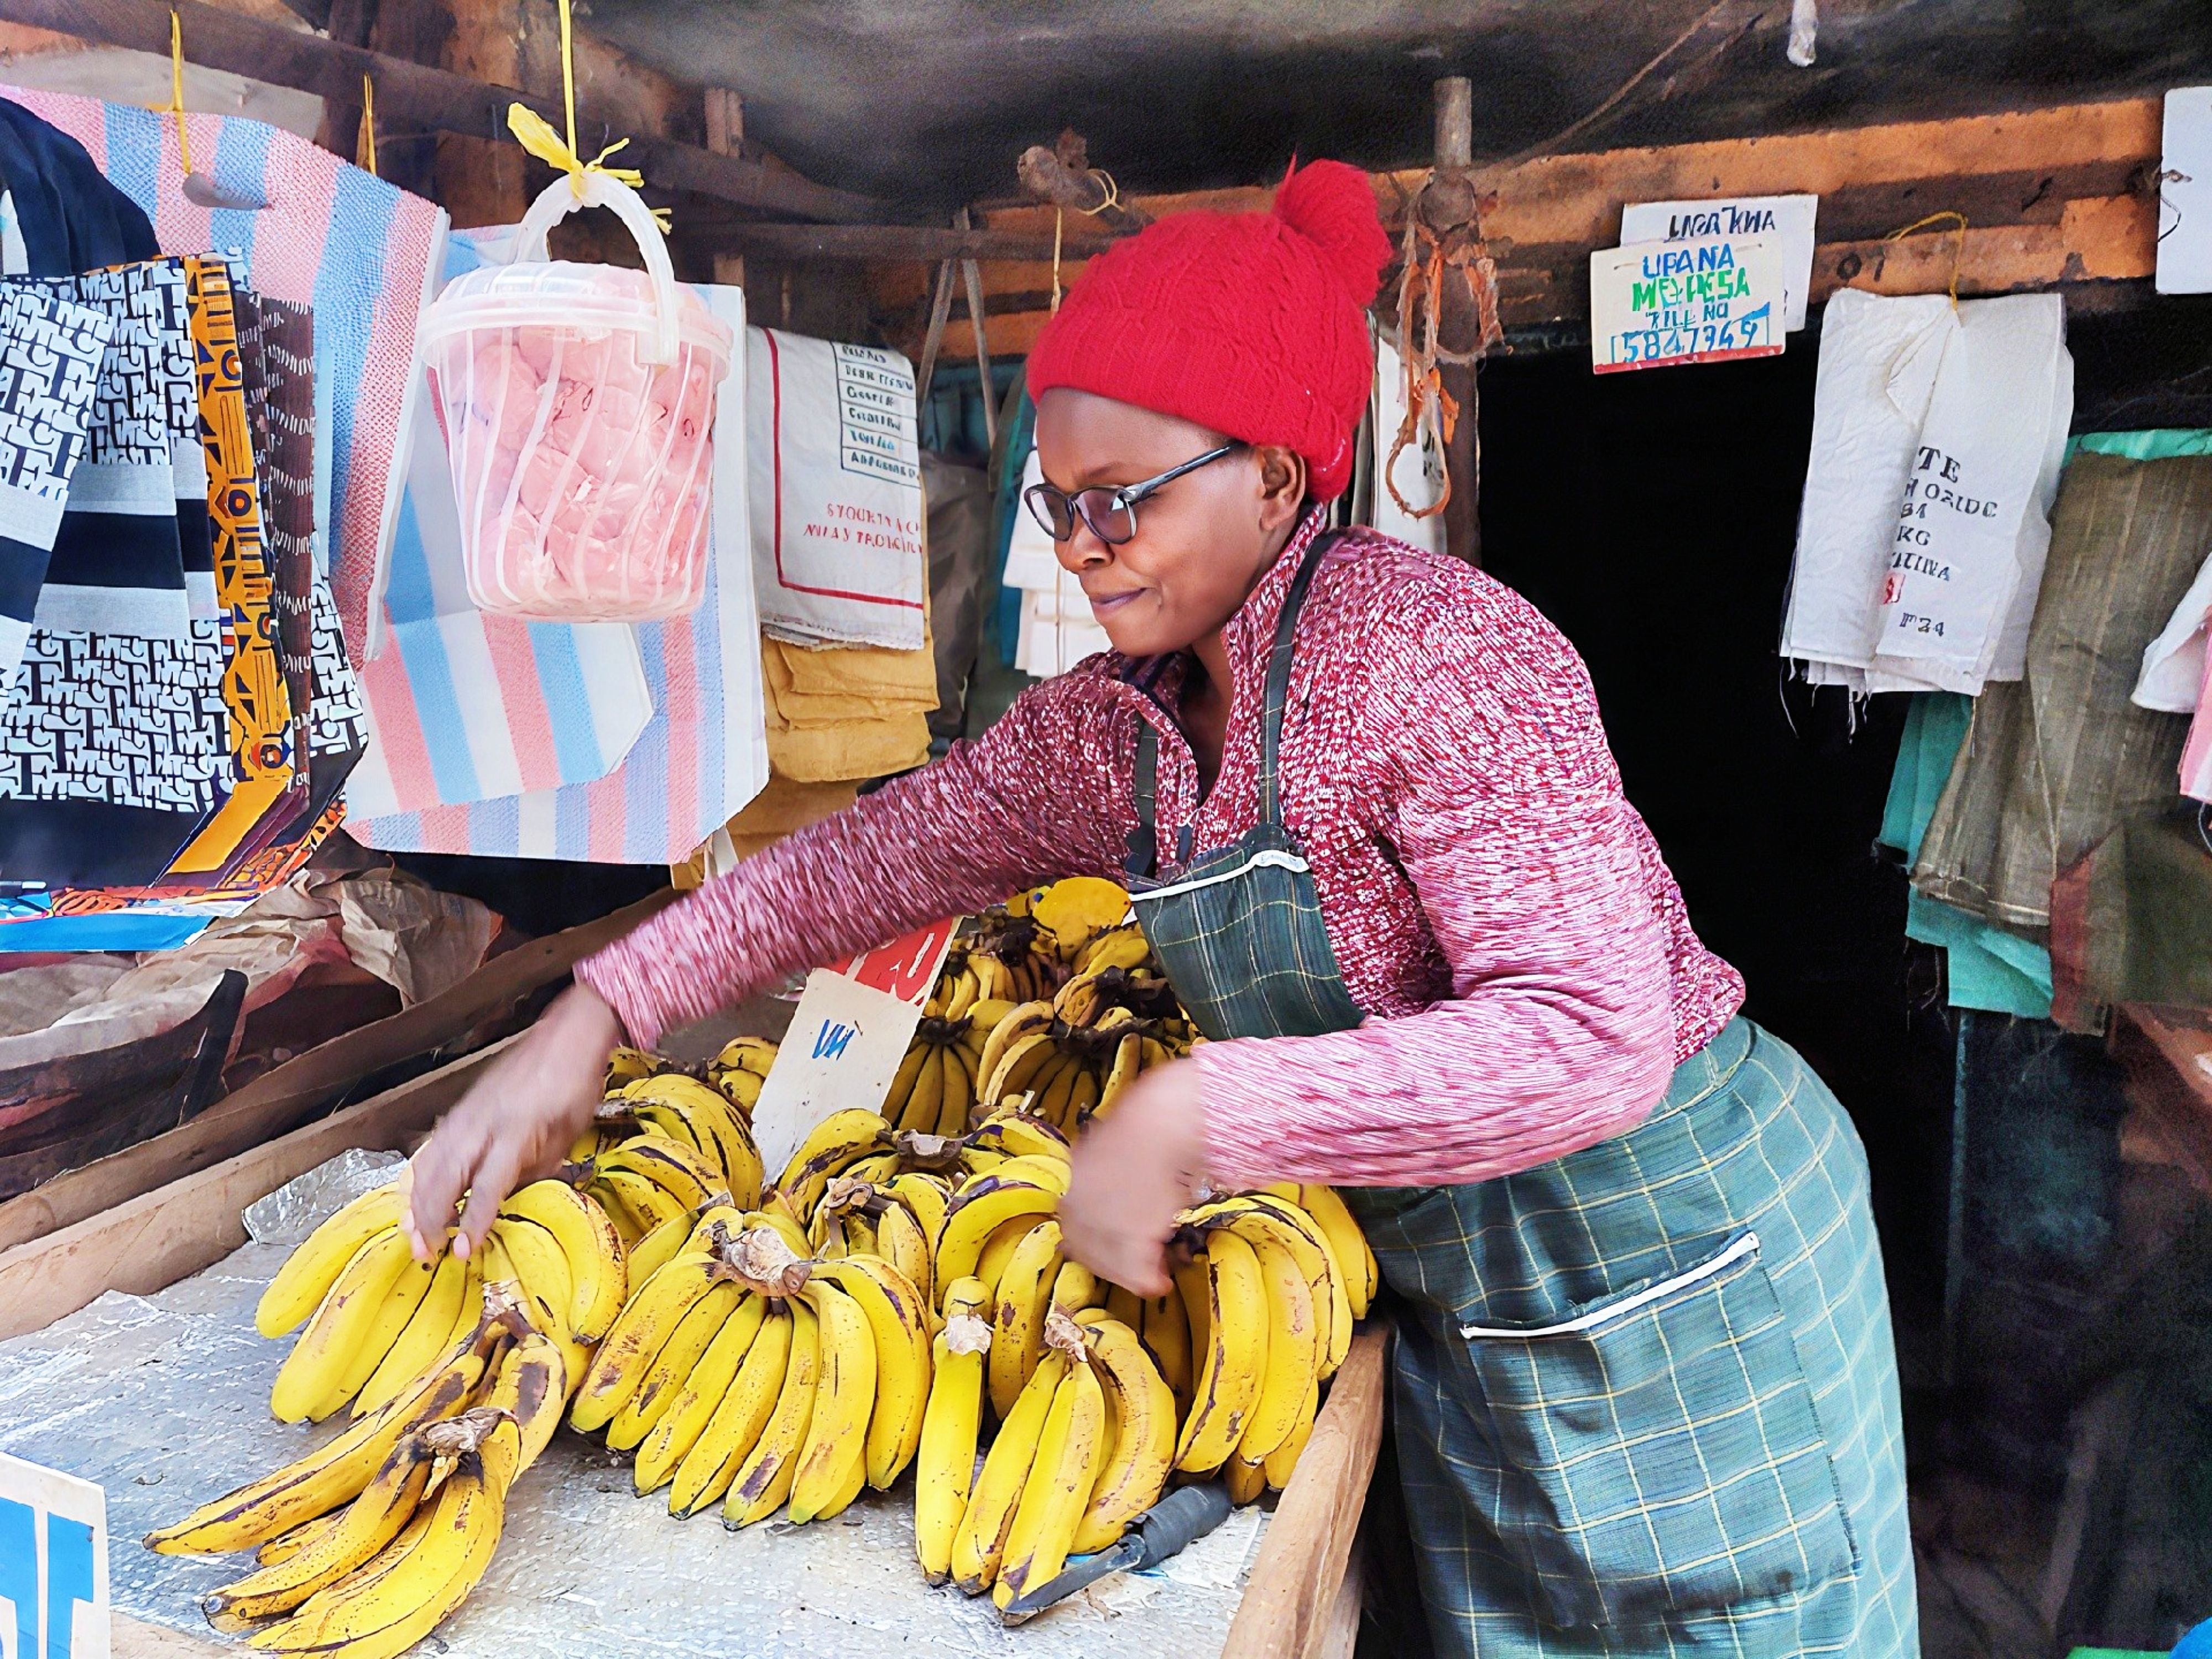
فيوليت واويرا ترتب الأغراض في كشكها بسوق ملولونغو. المصدر:
إعادة التفكير في الشمول المالي
بدلاً من النظر إلى مجموعات الشاما غير الرسمية باعتبارها أنظمة تقليدية عفا عليها الزمن، ينبغي أن تحل التكنولوجيا محلها، فإن مسار التطور المالي في كينيا يطرح تساؤلاً مختلفاً: هل ينبغي أن يقتصر الابتكار في مجال التكنولوجيا المالية على تطوير الخوارزميات الرقمية وتحسين كفاءتها، أم ينبغي للتكنولوجيا أن تتكيف لدعم الأنظمة المالية القائمة على المجتمعات المحلية؟
تثبت تجارب التاجرات الكينيات أن التكنولوجيا وحدها لا تعني التمكين. فالشمول المالي الحقيقي يتطلب المرونة، والقدرة على اتخاذ القرارات والتحكم في الموارد المالية، وإدارة المخاطر بأسلوب يضع الإنسان واحتياجاته في المقام الأول.
وبينما يعمل صانعو السياسات على تطوير لوائح تنظيم التمويل الرقمي، ويسعى مطورو التكنولوجيا إلى تصميم جيل جديد من الأدوات المالية، يقدم نموذج الشاما البسيط درساً تتجاوز أهميته الزمن حيث تكون الأنظمة المالية أكثر قدرة على الصمود والاستمرارية عندما تستند إلى المجتمع، والثقة، والمسؤولية المشتركة.